8 月 12 日已生效了!欧盟 PPWR 重拳落地,软包装厂再不调整就晚了,别等货被扣了才着急!
8 月 12 日,欧盟《包装与包装废弃物法规》(PPWR)已正式全面实施。
不是征求意见,不是草案,是**直接生效、全欧盟统一执行**的刚性法规。从沿用近 30 年的 94/62/EC 指令,到如今的 (EU) 2025/40 号法规,三个字的差别背后,是整个软包装行业的游戏规则彻底改写。
多层复合还能不能做?铝箔结构会不会被禁?胶粘剂要怎么换?再生料要加多少?货会不会被扣?
今天这篇,把 PPWR 对软包装行业的影响、技术转型方向、企业应对路线一次性讲透。建议收藏,转发给技术和业务部门。
一、先搞懂:PPWR 到底狠在哪?
很多人觉得,不就是又一个环保新规吗?错了。这一次和过去完全不是一个量级。
第一,性质变了:从 "指令" 到 "法规"旧的 94/62/EC 是指令,各成员国自己翻译成国内法,松紧不一,有空子可钻。 新的 PPWR 是欧盟法规,27 个成员国直接适用,统一标准、统一执法,没有讨价还价的空间。
第二,逻辑变了:从 "末端治理" 到 "全生命周期管控"以前只管你废弃后能不能回收,现在从设计、原料、生产、使用到回收,全链条卡死。 设计不合格,根本就不能上市。
第三,门槛变了:从 "建议目标" 到 "强制红线"可回收性分级、再生料强制占比、有害物质限制…… 每一条都有明确的时间节点和罚则。 踩线就是禁售、扣货、召回,没有缓冲期。
简单说:以前是 "鼓励你环保",现在是 "不环保就别进来"。
软包装行业的六道生死坎
PPWR 条款很多,但真正戳中软包装命门的,是这六条。
1. 可回收性分级:2030 年的生死线
这是对软包装影响最大、最深远的一条,没有之一。
PPWR 把包装按可回收率分成 A、B、C 三级:
A 级:可回收率≥95%
B 级:可回收率≥80%
C 级:可回收率≥70%
规则很残酷:
- 2026 年起,低于 C 级(<70%)的包装,禁止进入欧盟市场
- 2038 年起,C 级包装也将全面禁止
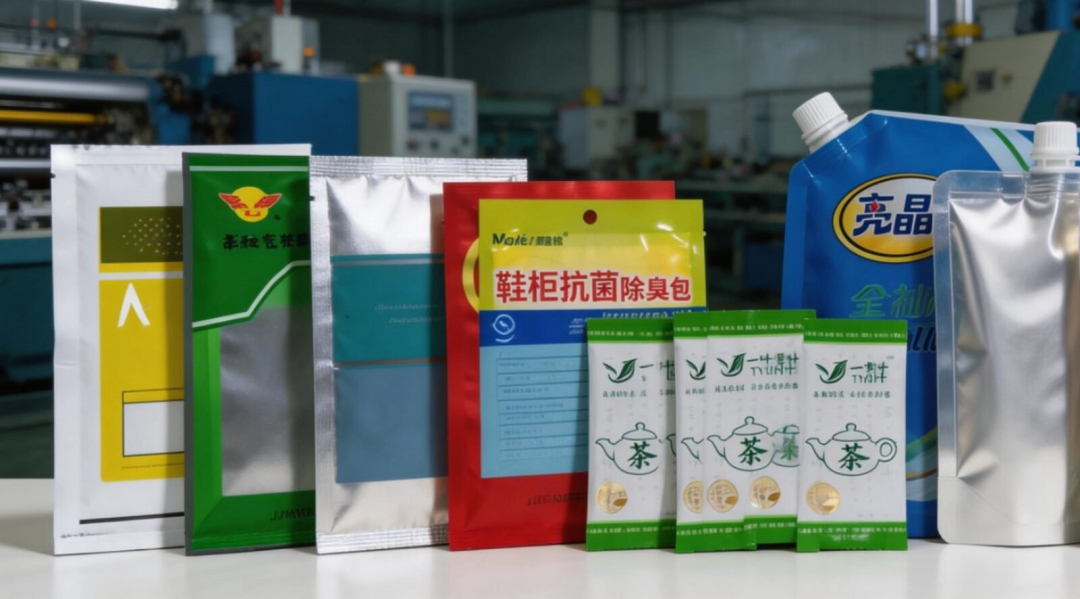
而软包装行业的现状是什么? 目前主流的PET/AL/PE、PET/PE/NY 等多层复合结构,因为多种材质无法有效分离,绝大多数连 70% 的 C 级门槛都达不到。
换句话说:我们用了几十年的经典复合结构,已经被判了 "死缓"。 2030 年大限之前,必须完成结构迭代,没有第二条路。
2. 再生料强制含量:PCR 成硬通货
PPWR 明确要求,塑料包装必须添加消费后回收料(PCR):
2030 年,通用塑料包装 PCR 含量≥35%
2040 年,比例提升至≥65%
注意两个关键点:
只有消费后回收料(PCR)才算数,工厂自己的边角料(PIR)不算,杜绝 "左手倒右手" 的数字游戏。
食品接触包装虽有豁免空间,但需要严格举证,不是默认豁免。
3. PFAS 零容忍:食品接触无过渡期
全氟和多氟烷基物质(PFAS),也就是常说的 "永久化学品"。食品接触类包装,从 8 月 12 日起直接执行限制,没有任何过渡期。
受影响的不只是防油纸、快餐包装。 软包装里的含氟爽滑剂、部分油墨助剂、特殊涂层,都在排查范围内。 只要检出超标,整批货都可能被扣。
4. 一次性塑料禁令:小袋 / 条包直接受限
以下包装形式,已被禁止投放欧盟市场:
餐饮行业一次性塑料调味品小包装(番茄酱、糖、奶精等)
部分单剂量小袋(sachet)、条包(stick-pack)
不可回收的微型塑料包装
做小袋、条包、单剂量包装的工厂,订单结构会率先受到冲击。
5. 包装最小化:过度包装行不通了
包装重量、体积必须与内容物匹配,禁止无功能的冗余层数和空置空间。 电商快递袋、缓冲包装的多层冗余覆膜,都在整治范围内。
6. 全链路追溯:责任甩不掉
每一款出口欧盟的包装,都需要:
标注材质、再生料占比、回收标识
出具欧盟符合性声明(DoC)
配套完整技术档案,至少保存 5 年
而且,生产企业是责任主体,不能通过合同把责任全推给海外客户。 出了问题,溯源到工厂,一查一个准。
三、行业大转向:多层复合退场,单一材质崛起
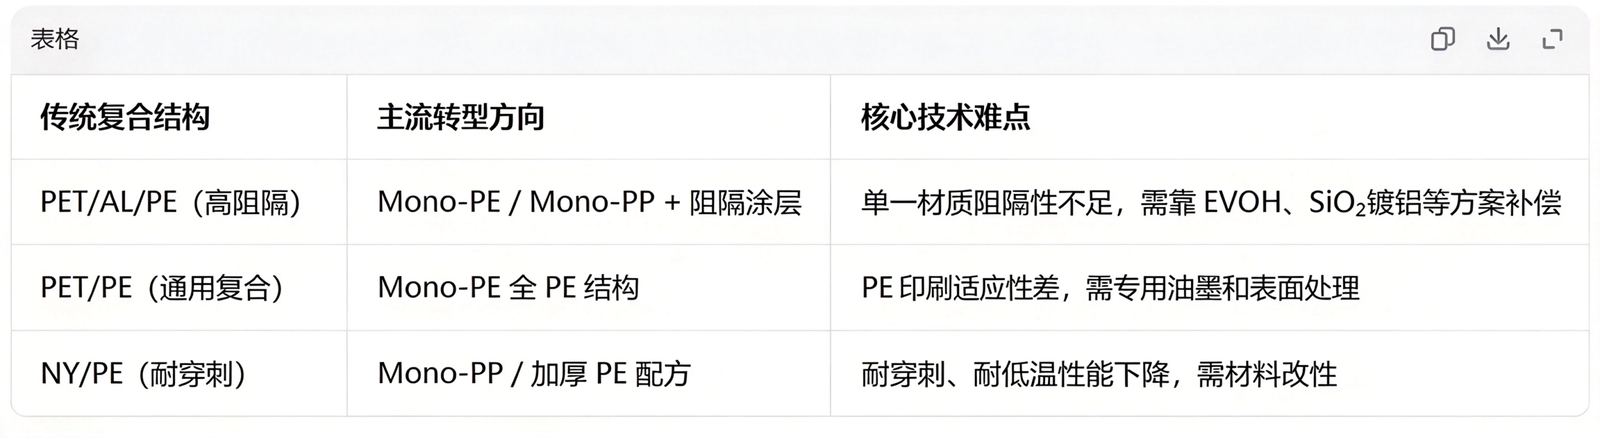
在PPWR 之下,软包装行业的技术路线已经非常清晰:从多层复合,全面转向单一材质(Mono-material)结构。 目前行业最大的卡脖子难题,是耐高温蒸煮包装。 PE 熔点低于蒸煮温度,常规单一材质无法承受 121℃以上的高温杀菌,这个技术缺口至今没有完美的低成本方案,也是未来几年行业攻坚的主战场。
四、胶粘剂与复合工艺:重构正在发生
包装结构变了,胶粘剂和复合工艺必然跟着变。 这一轮重构里,藏着整个上游供应链的机会。
- 溶剂型胶加速退场,无溶剂 / 水性成主流
溶剂残留、VOC 排放风险被放大,无溶剂复合和水性复合的替代速度会远超预期。
- PUR 胶向低单体、脂肪族方向升级
芳香族异氰酸酯的迁移风险被重点关注,低单体、脂肪族 PUR 体系会成为高端市场标配。
- 涂布量窗口大幅收窄
可回收性认证对胶层厚度有严格要求,过量涂胶会直接拉低回收等级。 这对配胶精度、涂布稳定性提出了更高要求 —— 手工配胶的误差空间,正在被彻底堵死。
- 单一材质复合的粘接挑战
PE/PE、PP/PP 都是低表面能材料,常规胶粘剂难粘接。 专用改性胶黏剂、表面处理工艺、配套的配胶与涂布设备,会成为新的竞争高地。
五、中国软包装企业的三步应对路线图
道理都懂,但具体从哪下手? 按时间优先级,分三步走。
短期:先排查,先保命(0-6 个月)
全面梳理所有输欧产品,逐款拆解 BOM,列清所有材质、油墨、胶水
重点排查 PFAS 和重金属,优先找 ISO 17025 认可的实验室做检测
向所有上游供应商索要合规声明和检测报告,建立供应链合规档案
搭好 DoC 符合性声明模板和技术文件体系,做到每批货都有据可查
中期:调结构,练内功(6 个月 - 2 年)
把可回收性、再生料要求前置到产品设计环节,新品直接按新规开发
主力产品启动单一材质结构验证,储备 Mono-PE、Mono-PP 工艺方案
评估无溶剂复合设备升级,逐步降低溶剂型工艺占比
完成欧盟 EPR 注册,建立持续申报机制
长期:建体系,拿红利(2-5 年)
核心产品做到可回收性 B 级以上,形成技术壁垒
稳定 PCR 料供应链,提前锁定优质回收料资源
建立从原料到成品的全链路追溯系统,实现数字化合规管理
很多企业忙着换材料、改结构,却常常忽略最影响全局的复合配胶环节。PPWR 之下,胶层厚度直接决定包装可回收等级,胶种成分关联有害物质合规,配胶精度影响批量稳定性 —— 过去 “凭经验配胶、靠手感调量” 的模式,正在成为出口路上的隐形雷区。
单一材质转型、无溶剂胶替代、涂布量精准管控,已是行业必走的三步棋。自动化配胶设备,也从单纯的 “降本增效工具”,升级为 “合规刚需装备”。
作为软包装配胶领域的深耕者,广州胶宝的三大核心产品,恰好精准匹配 PPWR 下的全场景合规诉求:
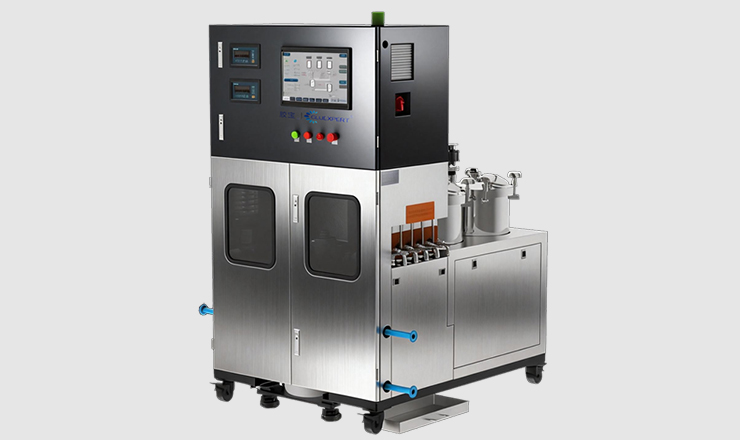
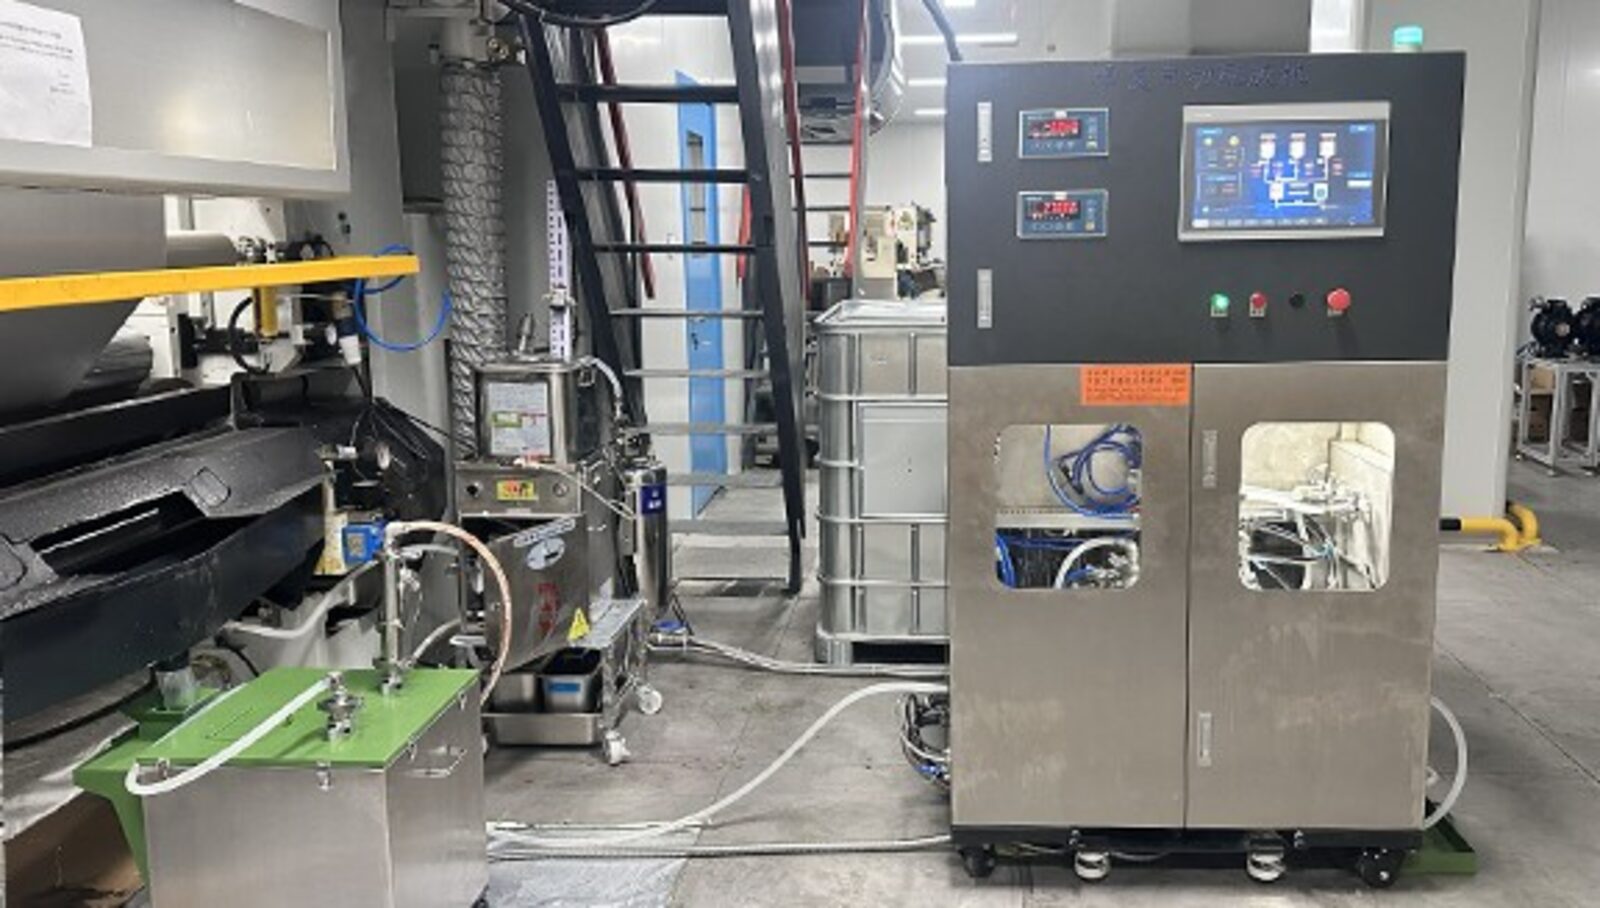
干式复合自动配胶机:精准控量,守住回收红线
三重计量验证确保配比偏差 ±1g,上胶量实时在线监测,严格卡在合规涂布量窗口内,避免胶层过厚拉低可回收评级。同时减少溶剂挥发与胶水浪费,综合用胶成本降低 10%-20%,合规与降本一步到位。
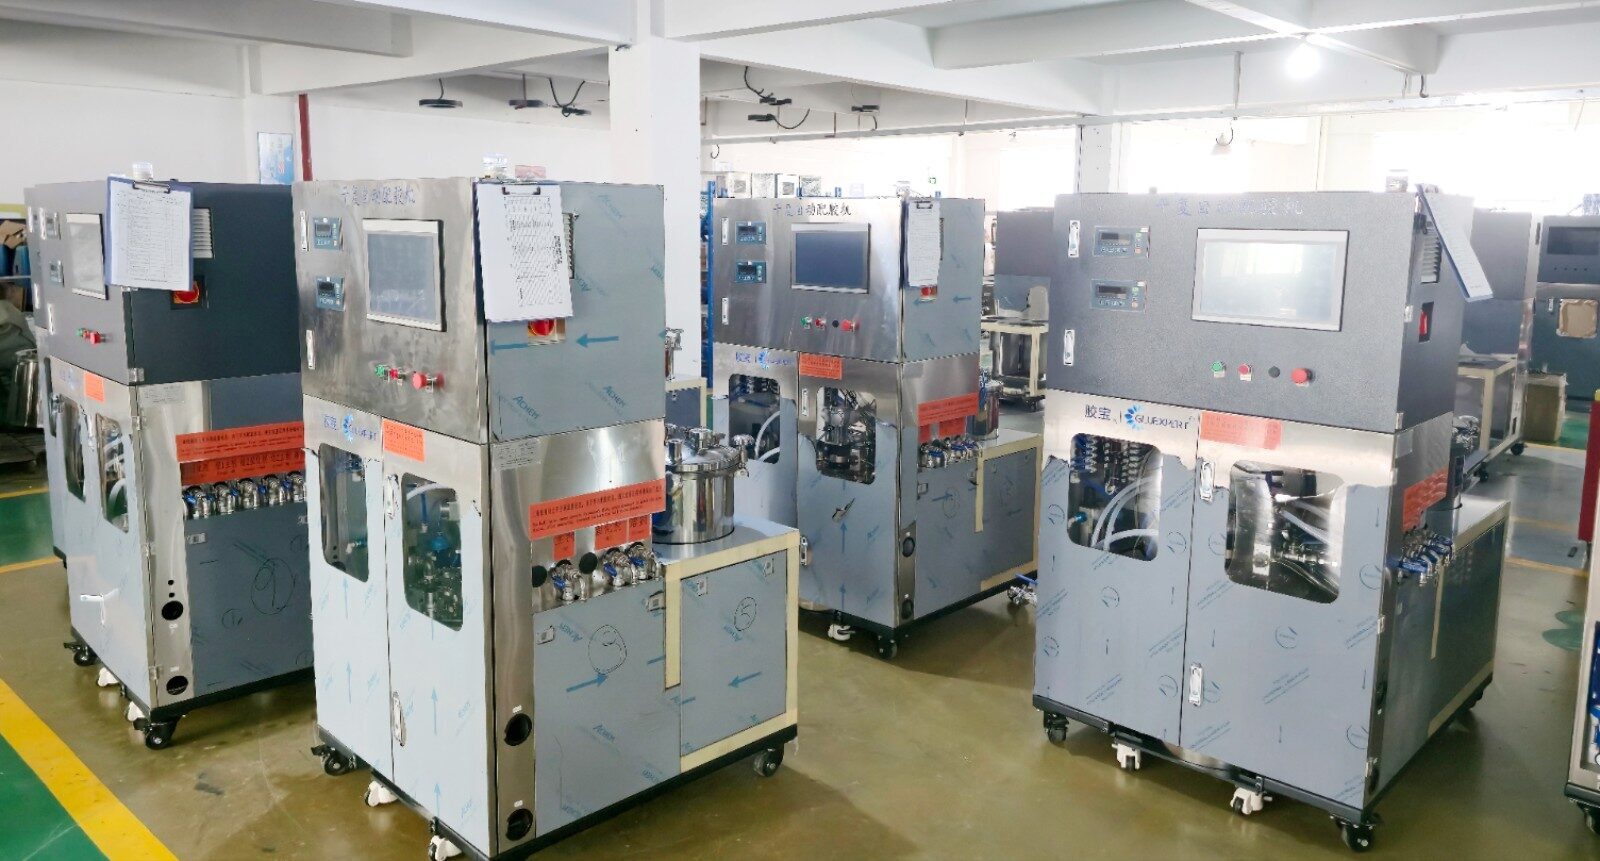
无溶剂双组份混胶机:适配环保胶种,消除残留风险
主剂与固化剂精准配比、均匀混合,连续稳定供胶,完美适配无溶剂复合工艺升级。生产参数可记录、可追溯,直接对接欧盟要求的 DoC 符合性技术档案,从工艺端根除溶剂残留隐患。
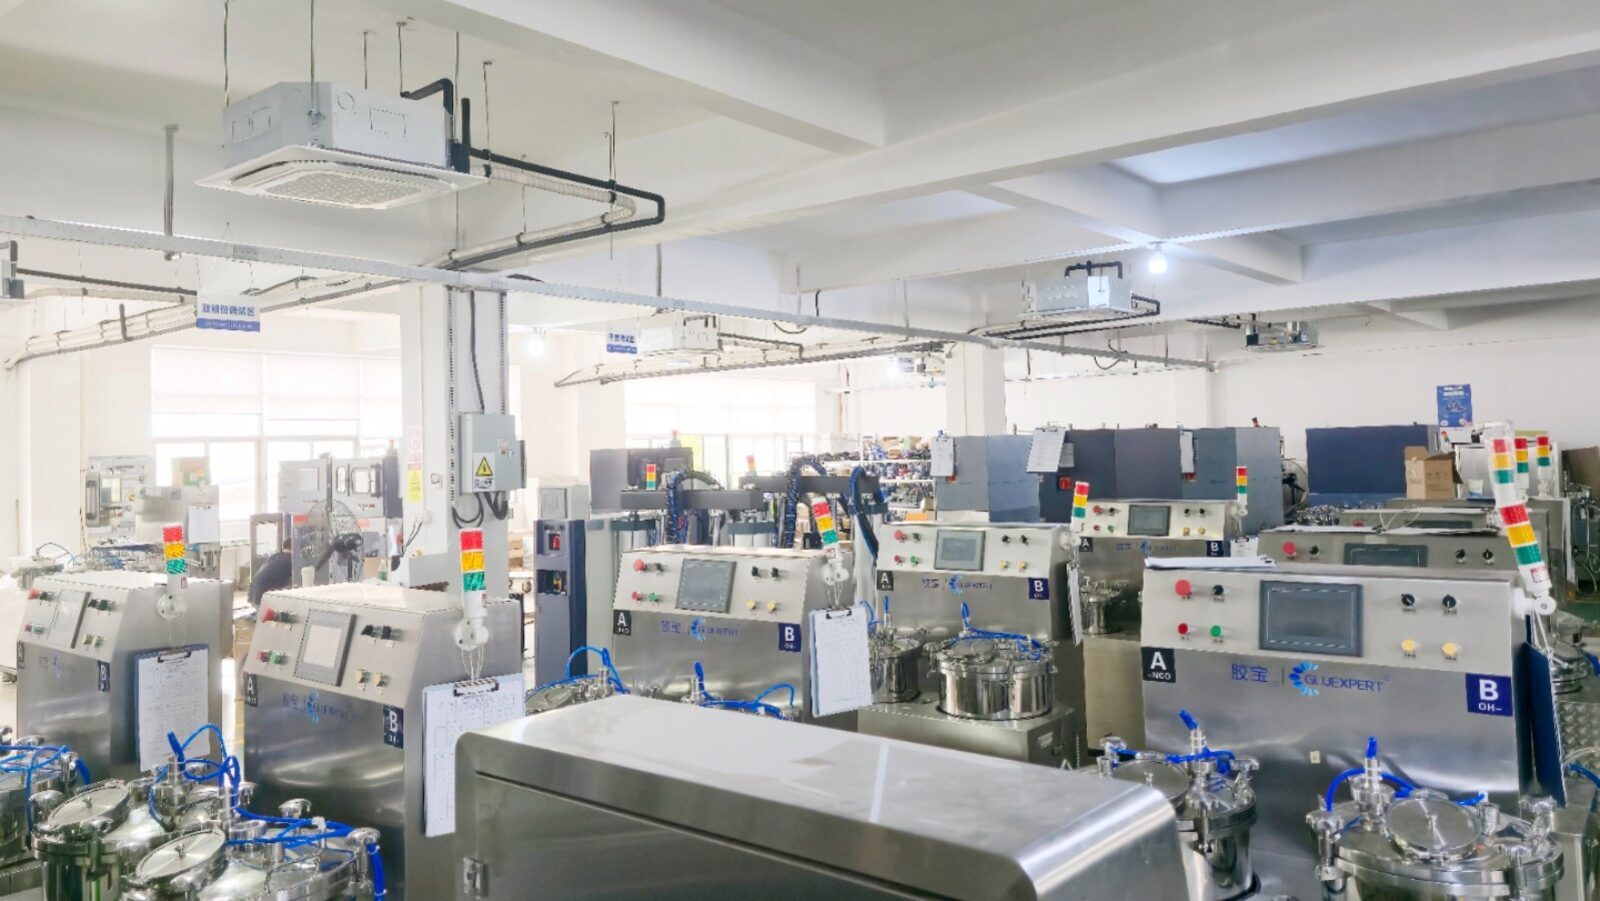
单组份 PUR 胶机:对接纸铝、纸塑复合,零溶剂更合规
10 分钟快速升温熔胶,适配低单体脂肪族 PUR 等环保胶种,无溶剂残留、无气味,用胶成本仅为干式复合的33%-50%。可兼容市面主流复合机联机生产,助力企业平稳切换高阻隔环保复合工艺。
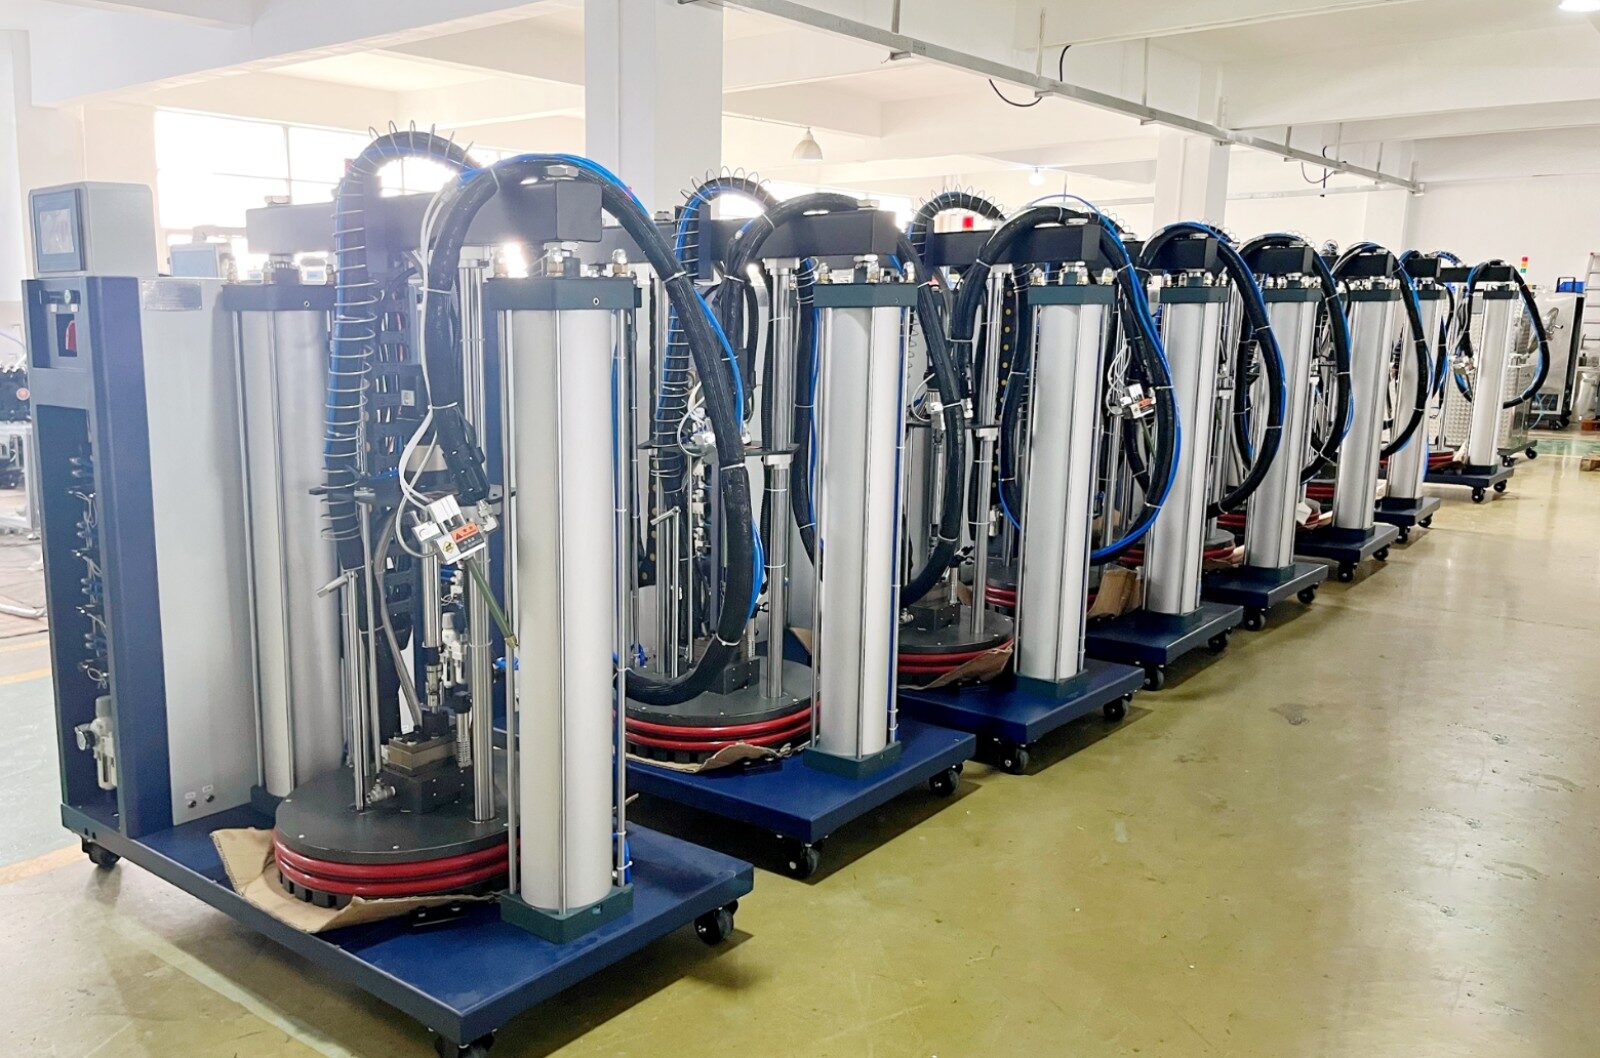
更关键的是,全系列设备均支持生产数据留痕、订单历史追溯,每一批次的配胶参数、涂布量都有据可查,完美匹配 PPWR 对全链路追溯、技术档案留存的硬性要求。
对出口企业来说,当下最务实的路径很清晰:一边梳理输欧产品 BOM、完成有害物质排查,一边同步升级复合配胶工艺,用自动化设备锁死合规精度。
PPWR 从来不是简单的环保门槛,而是行业洗牌的分水岭。当低价竞争的老路越走越窄,精密工艺与全链路合规能力,才是欧盟市场的真正入场券。早一步完成配胶环节升级的企业,终将抢占洗牌后的市场红利。